핵심 요약
이 글의 월 100만원 배당은 2025년 저자의 전체 계좌 경험입니다. 약 1,500만원은 고분배 상품 일부의 금액이며 전체 투자금과 다릅니다. 같은 금액을 투자해도 분배금과 원금은 달라질 수 있습니다.
월배당 계좌 경험을 통해 현금흐름과 원금 위험을 함께 보려는 독자월급 외에 달러가 들어오면 생활비와 재투자 계획을 세우기가 한결 편해집니다. 저도 2025년에 월 100만원 안팎의 배당을 받는 경험을 했어요. 다만 원문의 제목처럼 1,500만원만 투자하면 누구나 매달 100만원을 받는다는 뜻은 아닙니다.
실제로 얼마를 투자했나요?
당시 글에 기록한 전체 배당 계좌는 약 26,000달러였습니다. CONY 9,500달러와 NVDY 2,200달러, 합계 11,700달러가 고분배 상품 부분이었어요. 나머지 약 14,300달러에는 리얼티인컴, SCHD, SGOV 등이 있었습니다. 일부 투자금과 계좌 전체의 입금액을 비교하면 수익률이 과장됩니다.
이것은 당시 저자의 계좌 기록입니다. 지금의 보유 내역이나 다른 투자자에게 재현 가능한 수익을 뜻하지 않아요. REIT·주식 ETF·국채 ETF는 원금 위험도 서로 다릅니다.
분배율을 가정해 계산하면 어떻게 되나요?
당시 설명에 쓰인 연 80%, 45%를 단순 가정으로 놓으면 (9,500 × 0.80 + 2,200 × 0.45) ÷ 12 ≈ 월 715.83달러입니다. 환율 1,300원이라면 세전 약 93.1만원, 15% 차감만 가정하면 약 79.1만원이에요. 이 수치는 실제 입금 명세나 현재 분배율을 대신하지 않습니다.
운용사의 현재 자료에서 지급 주기와 분배 내역을 확인해야 합니다. 높은 분배율이 유지된다는 보장은 없고, 분배금과 총수익도 다릅니다.
생활비와 재투자는 어떻게 나누나요?
보험 10만원, 통신 3만원, 유류비 30만원, 연금 34만원이라면 합계는 77만원입니다. 월 100만원을 받는 경우 남는 돈은 23만원이에요. 생활비로 사용한 금액을 다시 재투자했다고 계산하면 안 됩니다.
달러를 그대로 재투자하면 왕복 환전을 줄일 수 있지만 수수료 절감액은 계좌 조건에 따라 달라집니다. 원천징수가 됐더라도 국내 배당소득 신고를 추가로 확인해야 합니다.
배당금이 늘어난 계좌를 어떻게 읽어야 하나요?
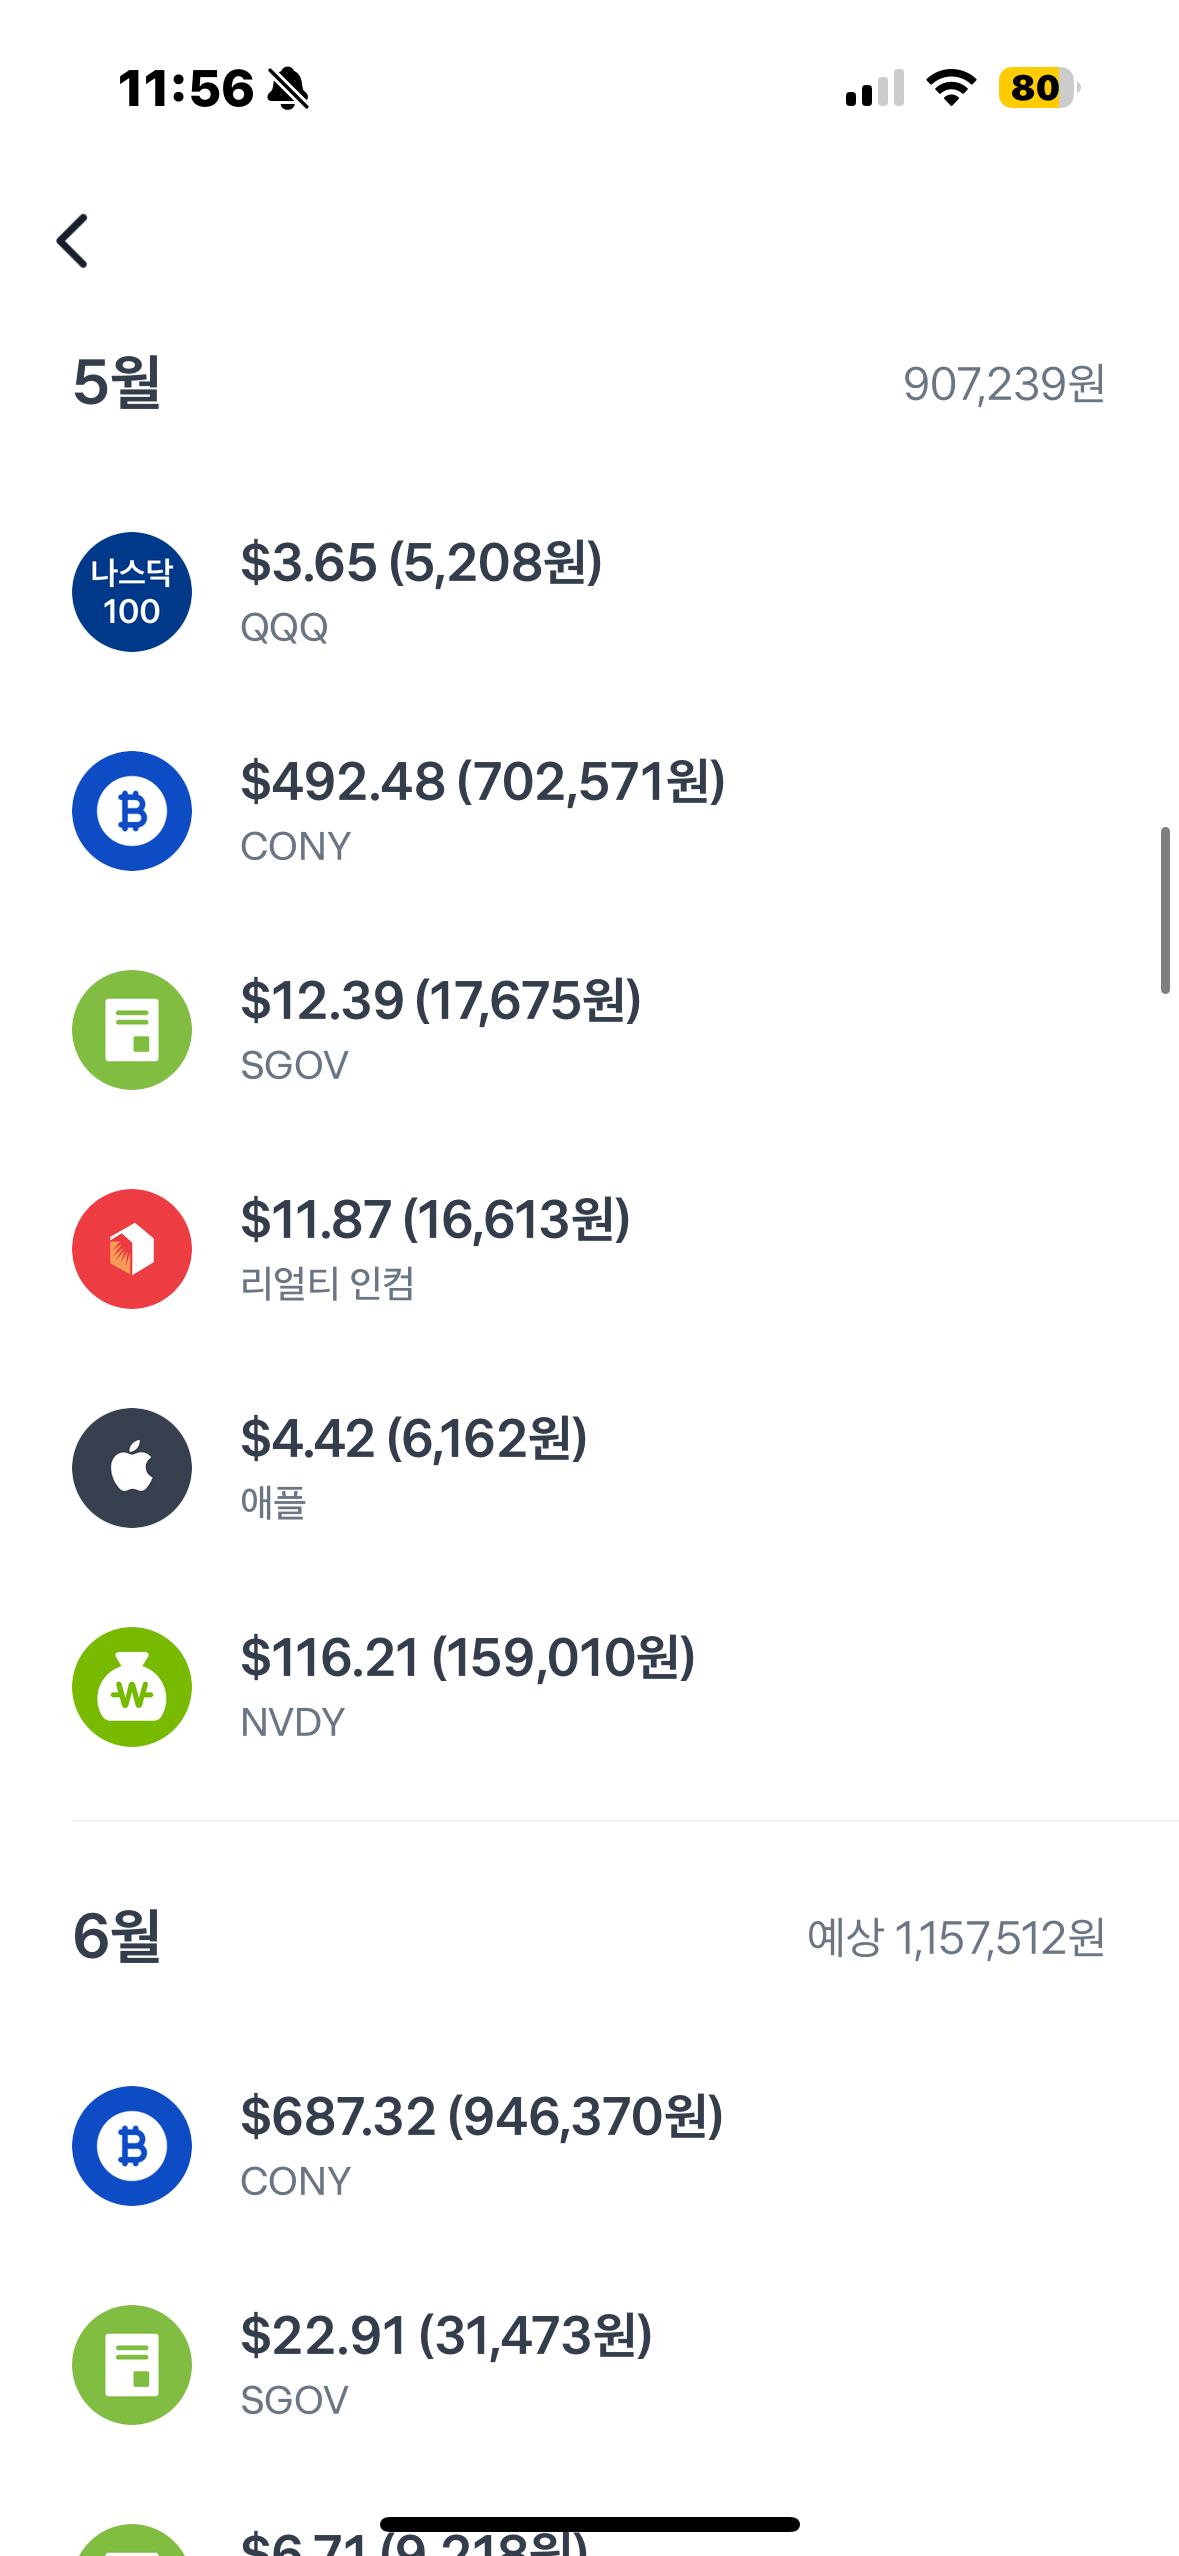
아래는 원문에 남긴 2025년 5월 약 90만원, 6월 약 115만원의 입금 기록입니다. 추가 투자와 지급액 변화를 포함한 개인 경험이므로, 같은 원금에서 매달 자동으로 배당이 늘어났다는 증거는 아닙니다.
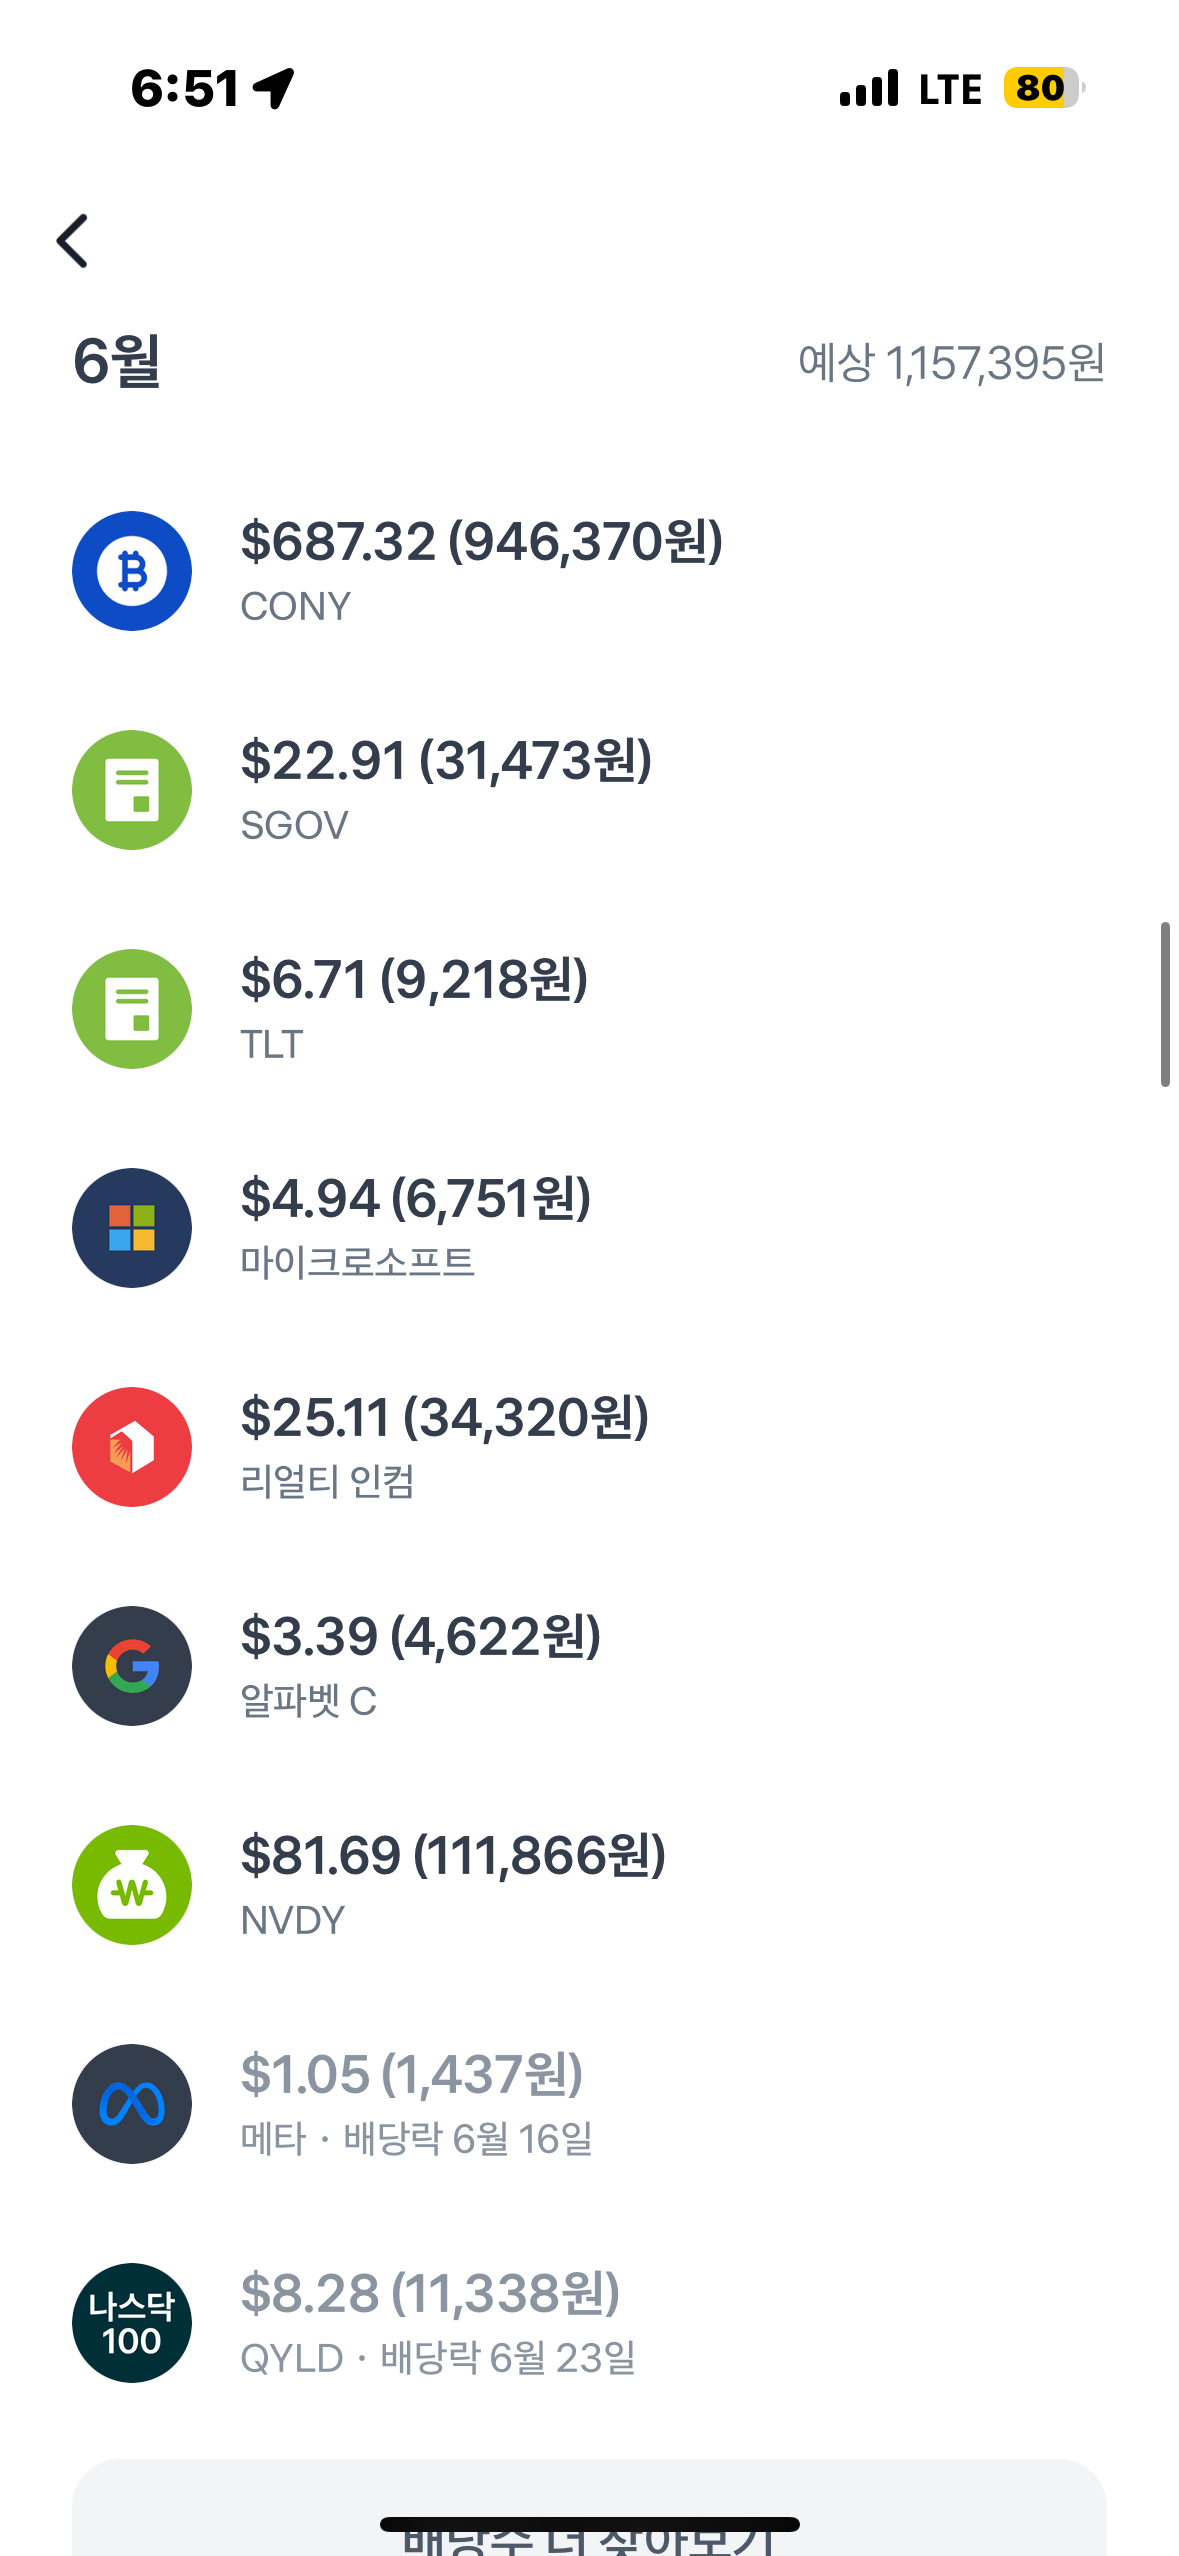
월 100만원을 12개월 재투자하면 추가 매수에 사용한 현금 합계는 1,200만원입니다. 하지만 주가와 분배금이 변하므로 계좌 평가액이 반드시 그만큼 늘거나 다음 해 월 배당이 120만원이 되는 것은 아닙니다.
가격이 떨어질 때 사면 안전한가요?
하락 후 매수해도 더 떨어질 수 있습니다. 올랐을 때 일부 팔고 더 싸게 다시 사는 계획 역시 다시 살 기회가 오지 않거나 비용이 늘 수 있어요. 매수 타이밍만으로 고분배 상품의 위험이 없어지지는 않습니다.
저는 생활비로 쓸 돈과 위험을 감수하는 투자금을 구분하는 것이 중요하다고 봅니다. 받은 배당과 평가손익을 함께 기록하고, 월 300만원 목표도 분배금 감소를 가정해 계산해보세요.
자주 묻는 질문
1,500만원만 있으면 매달 100만원을 받을 수 있나요?
그렇게 일반화할 수 없습니다. 원문은 전체 약 26,000달러 계좌 중 일부 상품에 관한 경험이며, 투자 시점과 분배금도 달라집니다.
생활비로 쓴 분배금을 동시에 재투자할 수 있나요?
같은 돈을 두 번 사용할 수 없습니다. 생활비 사용액과 재투자액을 나눠 기록하고, 받은 분배금뿐 아니라 전체 계좌 손익을 확인하세요.
참고 자료
- Fund distributions: 분배금과 총수익의 차이 — SEC Investor.gov · 확인 2026. 9. 8.
- NVDY 전략 및 분배 정책 — YieldMax · 확인 2026. 9. 8.
- 2026년 고배당기업 배당소득 분리과세 안내 — 국세청 · 확인 2026. 9. 8.
함께 읽으면 좋은 글
- 배당 월 300만원 만들려면 총 얼마가 필요할까? 💸
월 300만원의 현금흐름에 필요한 원금은 지속 가능한 세후 분배율에 따라 달라집니다. 연 3,600만원을 세후 4%로 마련하려면 9억원, 6%라면 6억원이 필요합니다. 고분배율 상품을 섞는 것만으로 안전한 은퇴 소득이 되지는 않습니다.
- 배당소득 세금: 종합과세와 2026년 분리과세
일반 금융소득은 이자와 배당을 합산해 종합과세 여부를 판단합니다. 2026년 고배당기업 특례는 요건을 충족한 국내 기업의 배당에 신청하는 별도 제도이며 모든 국내외 배당에 자동 적용되지 않습니다.
- 커버드콜이 뭐지?
커버드콜은 기초자산을 보유하면서 콜옵션을 매도해 프리미엄을 받는 전략입니다. 프리미엄을 얻는 대신 상승 이익 일부를 포기하며 큰 하락 손실은 남습니다. ETF의 분배금은 고정 이자와 다릅니다.